Математики могут смоделировать даже случайность.
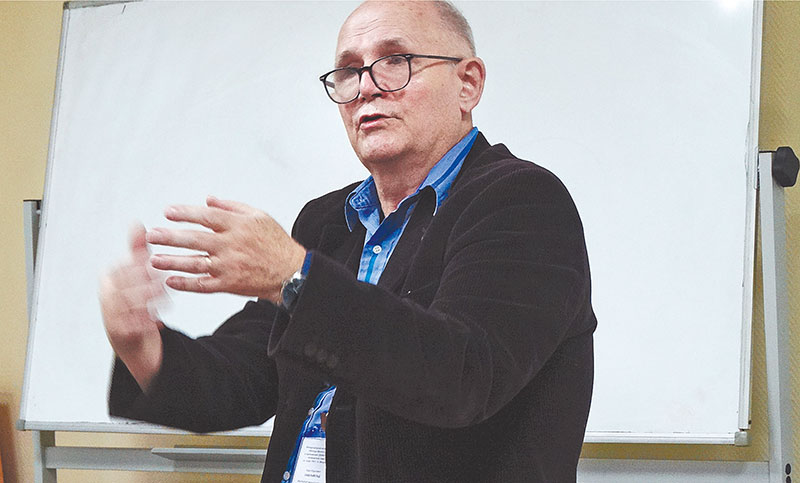
Сотрудники Международного математического центра ИМ СО РАН - представители группы разработки алгоритмов стохастического моделирования для решения краевых задач высокой размерности и их применение под руководством доктора физико-математических наук, профессора Карла Сабельфельда (на снимке) - выступили с докладами на Международной конференции «Методы Монте-Карло и приложения-2026» в Институте вычислительной математики и математической геофизики СО РАН. В мероприятии приняли участие ведущие российские институты и университеты: МИАН им. В.А.Стеклова, МФТИ, НИУ ВШЭ, НИЦ «Курчатовский институт», исследователи из ряда институтов Сибирского отделения РАН, Московского авиационного института, Новосибирского, Томского и Дальневосточного госуниверситетов, а также ученые из США, Канады, Китая и Казахстана.
Монте-Карло - это метод, названный по аналогии с азартным районом Монако, где находится казино «Монте-Карло» и где фортуной управляет случайность. Но оказалось, что даже случайность можно смоделировать с достаточно высокой точностью. Группа численных методов Монте-Карло использует случайные числа и статистику для получения приближенных решений математических, физических и экономических задач.
Вместо решения сложной детерминированной задачи, исходя из уравнений, строят вероятностную модель этого процесса. В игру вступает компьютер, разыгрывая случайные сценарии по построенной модели, которые после усреднения сценариев дают требуемое решение с высокой точностью. Идея состоит в том, чтобы задать модель процесса и много раз его «разыграть», а затем обработать результаты.
Например, страховая компания может смоделировать тысячи вариантов того, сколько ей придется сделать выплат. Конструкторы проверяют степень надежности устройства в разных условиях. В физике и химии моделируют поведение частиц, в медицине считают количество ложноположительных результатов тестирования. Во многих прикладных задачах возникает необходимость определить вероятность и среднее время достижения частицей какого-то участка границы из удаленного источника, например, в доставке лекарства в таргетной терапии.
Одно из решений такой задачи методом Монте-Карло предложили К.Сабельфельд и его аспирант М.Маркевич в статье в журнале Monte Carlo Methods and Applications, представленной на конференции в докладе «Метод стохастического моделирования для вычисления времен достижения малых участков границы области». Результаты исследования подтвердили вычислительную состоятельность и эффективность предложенного подхода.
В совместной работе с Институтом физики полупроводников им. А.В.Ржанова (ИФП СО РАН) сотрудники ММЦ ИМ СО РАН смоделировали протекание тока через никелевый варистор - полупроводниковый резистор, сопротивление которого автоматически меняется в зависимости от напряжения.
– При больших скачках напряжения, например, при ударе молнии, варистор сбрасывает сопротивление почти до нуля и принимает весь ток на себя, фактически размыкая цепь и спасая дорогостоящее оборудование. При этом от материалов и технологии изготовления варистора зависит и целостность спасаемого оборудования, и жизнеспособность самого варистора.
Самый распространенный материал в современных варисторах - оксид цинка. Он состоит из множества микроскопических зерен (гранул), между которыми образуются полупроводниковые переходы. Протекание тока через разрабатываемый нами варистор определяется процессами туннелирования электронов на границах металл-диэлектрик и утечками через слой диэлектрика, - комментирует старший научный сотрудник ИФП СО РАН кандидат физико-математических наук Демид Суад Абрамкин, предоставивший экспериментальные данные и сформулировавший запрос на создание математической модели.
Гибридные алгоритмы «Монте-Карло + итерационное уточнение» (двухэтапная глобальная оптимизация) - это стандарт индустрии для сложных многомерных задач. Они действительно дают колоссальный выигрыш в эффективности и точности по сравнению с «чистым» Монте-Карло.
– Метод Монте-Карло хорошо справляется с задачами большой размерности, которые обычными алгебраическими способами высчитывались бы целую вечность, - поясняет К.Сабельфельд. - Детерминированные задачи решаем с помощью рандомизации, то есть искусственно вносим случайность, а затем усредняем полученный результат. Таким образом, они переводятся в вероятностные и решаются уже на другом языке. Например, если вы кинете монетку много раз, знаете сколько раз она выпадет на орла и решку? Плюс-минус - пополам! Но есть намного более сложные задачи, с которыми отлично справляется Монте-Карло в обязательном сочетании с итерационным уточнением для уменьшения погрешности.
По словам К.Сабельфельда, наиболее эффективно работают комбинации детерминированных и стохастических подходов. Например, траекторию электронов при исследовании никелевого варистора мы рассчитываем для Института физики полупроводников методом Монте-Карло. Физикам требуется связать проводимость с подвижностью электронов - это класс некорректных задач, в которых может быть много решений. Физики могут только косвенно оценить вышеупомянутую траекторию, а напрямую не получается.
Еще одна задача с тем же институтом - рассчитать поведение электронов в гетероструктурах с квантовыми ямами при создании полупроводниковых наноразмерных многослойных пленок, состоящих из различных полупроводниковых материалов. По этим направлениям у ИФП и ММЦ ИМ СО РАН опубликовано несколько совместных статей в Material Science and Engineering B, Inverse and Ill-Posed Problems и Journal of Computational Electronics.
Впервые метод Монте-Карло был изобретен и использован итальянскими и американскими физиками, работавшими над созданием ядерного оружия. Его создатели - Энрико Ферми в 1930-х годах, а затем в 1940-х Джон фон Нейман и любитель азартных игр Станислав Улам. Последние двое применяли стохастические (вероятностные) методы для расчетов переноса нейтронов и исследований ядерных реакций.
В СССР, а затем в России с методом Монте-Карло работали три математических школы - в Москве, Санкт-Петербурге и Новосибирске. Зарубежные научные группы широко используют этот метод в прикладных задачах по физике, химии, биологии, финансовой математике, но не занимаются развитием его теории. Школу методов Монте-Карло в Новосибирске возглавлял член-корреспондент РАН Геннадий Алексеевич Михайлов, который ушел из жизни совсем недавно в возрасте 92 лет.
Новосибирцы сохранили лидерские позиции в этом направлении в России и в мире. Главным редактором известного международного журнала Monte Carlo Methods and Applications является ученик Г.А.Михайлова К.Сабельфельд, он же руководитель проекта Международного математического центра ИМ СО РАН. Ему удалось собрать вокруг себя группу студентов и аспирантов, с большим интересом и увлеченностью работающих в данном проекте. Это означает, что сибирская школа методов Монте-Карло продолжает интенсивно развиваться.
Мария РОГОВАЯ
Обложка: фото автора